اول مشخص کنید هر گزارش به چه پرسشی جواب میدهد
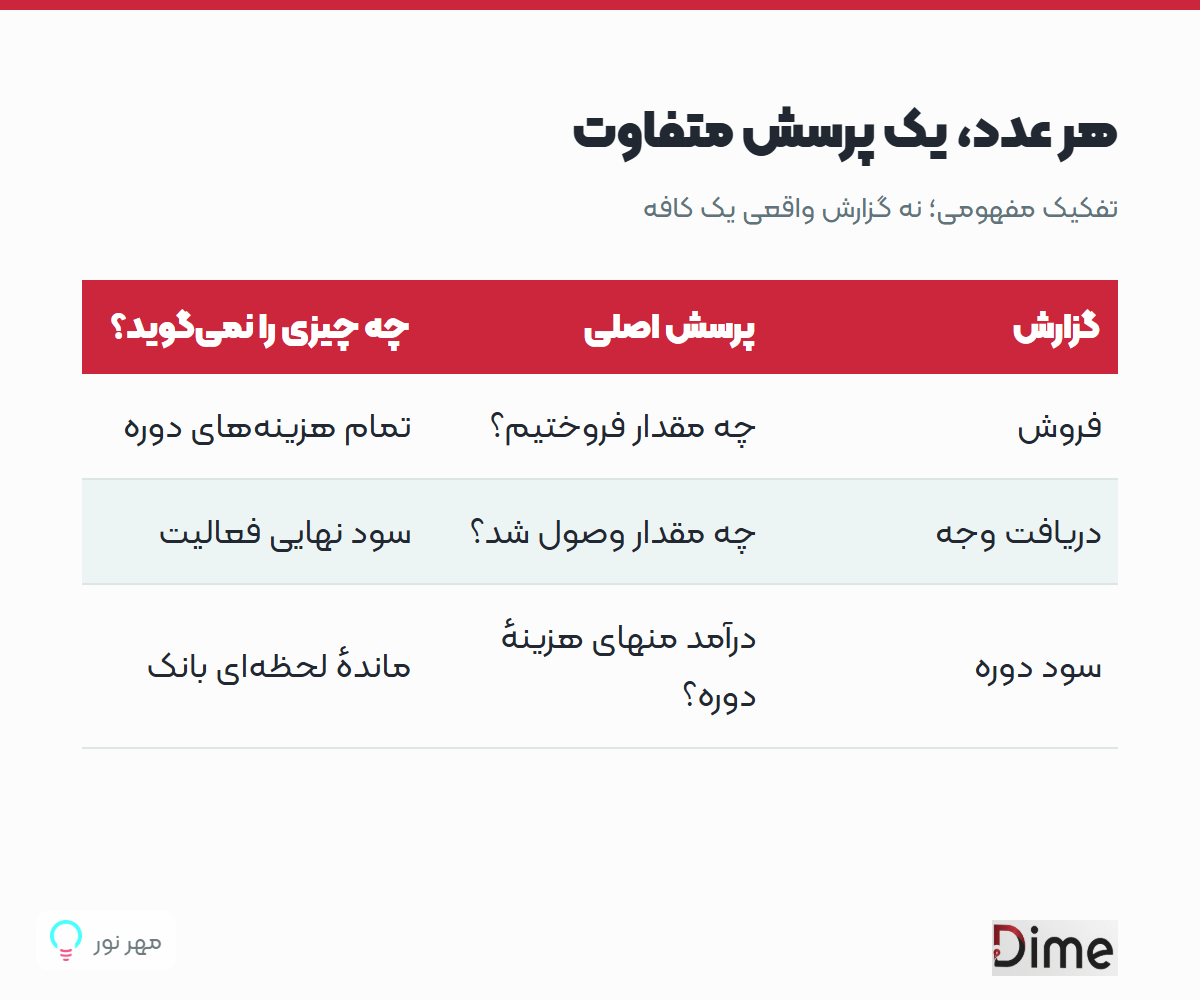
گزارش فروش میگوید در یک بازه چه کالا یا خدمتی فروخته شده است. گزارش دریافت وجه دربارهٔ تسویه است: چه مبلغی، با چه روشی و در چه زمانی دریافت شد؟ گزارش نتیجهٔ فعالیت، درآمد و هزینهٔ مربوط به یک دوره را کنار هم میگذارد. تاریخ سفارش، تاریخ پرداخت و دورهٔ هزینه لزوماً یکی نیستند.
برای مقایسه، ابتدا بازه و تعریف عدد را ثابت کنید: آیا مبلغ، پس از تخفیف است؟ سفارش لغوشده و برگشتی از آن کم شده؟ پرداخت نقدی و کارتخوان در گزارش جداست؟ اگر پاسخها روشن نباشند، اختلاف دو گزارش میتواند اختلاف تعریف باشد، نه کسری صندوق. این راهنما برای فهم مدیریتی گزارشهاست و جایگزین رسیدگی حسابدار یا تکالیف مالیاتی نیست.
یک مثال ساده؛ چرا سه عدد برابر نمیشوند؟
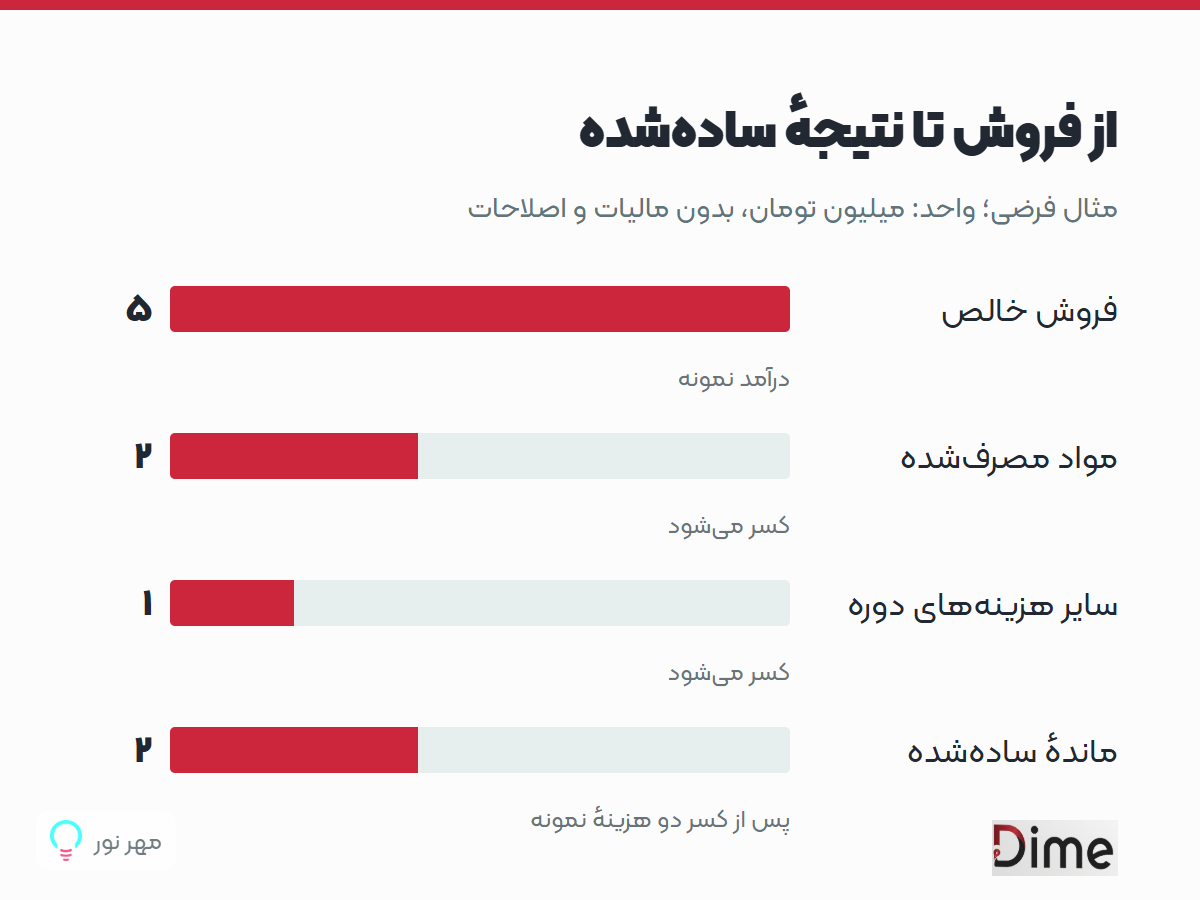
مثال کاملاً فرضی: کافه در یک روز ۵ میلیون تومان فروش خالص دارد. از این مبلغ، ۴ میلیون همان روز دریافت شده و یک میلیون هنوز تسویه نشده است. همچنین یک میلیون تومان از طلب روز قبل وصول میشود. دریافت وجه امروز در این مثال ۵ میلیون است، اما یک میلیون آن به فروش امروز تعلق ندارد. برابر شدن اتفاقی جمعها نباید تفاوت ماهیت آنها را پنهان کند.
حال فرض کنیم هزینهٔ مواد مصرفشدهٔ مربوط به فروش امروز ۲ میلیون و سهم سایر هزینههای همین روز یک میلیون تومان باشد. نتیجهٔ سادهشدهٔ این مثال ۲ میلیون تومان است؛ نه ۵ میلیون فروش و نه الزاماً ماندهٔ حساب. مالیات، هزینههای ثبتنشده، استهلاک و اصلاحات احتمالی در این مثال وارد نشدهاند؛ پس آن را صورت مالی یا سود خالص قانونی ننامید.
خرید مواد را با مصرف مواد اشتباه نگیرید
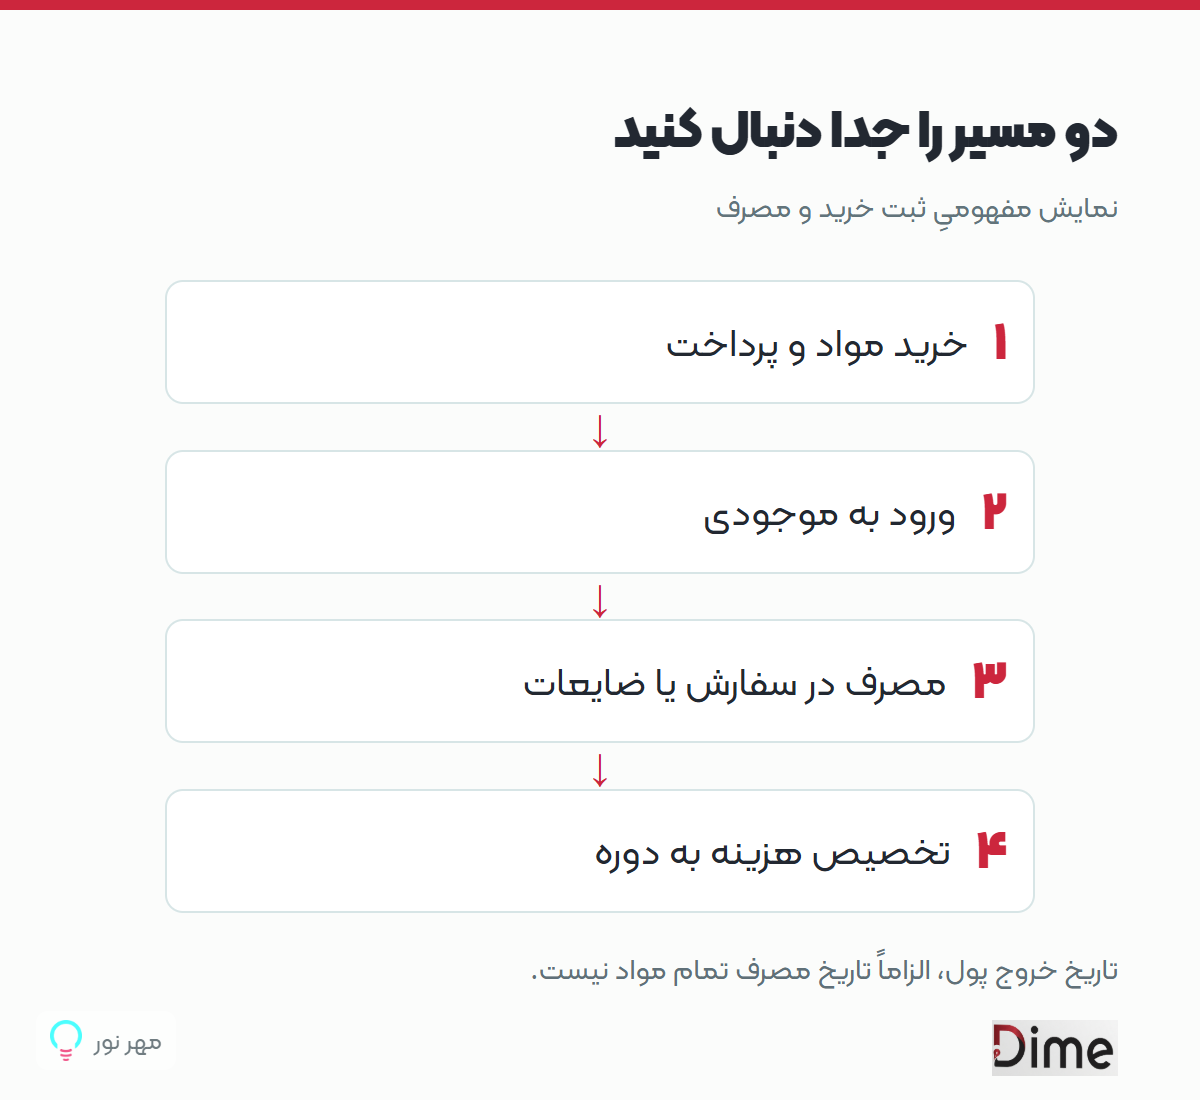
اگر امروز چند بسته قهوه برای هفتهٔ آینده بخرید، خروج وجه امروز اتفاق میافتد؛ اما همهٔ آن مواد امروز مصرف نشدهاند. برای فهم بهای مواد، مقدار مصرف، رسپی، ضایعات و تغییر موجودی اهمیت دارد. ثبت خرید و ثبت مصرف، حتی اگر در یک نرمافزار باشند، یک رخداد واحد نیستند.
همین تفکیک برای برداشت صاحب کافه یا انتقال وجه بین دو حساب لازم است. انتقال داخلی معمولاً فروش تازه ایجاد نمیکند. برای تعیین روش ثبت مناسب و دورهبندی هزینهها از حسابدار مجموعه کمک بگیرید؛ نامگذاری دقیق و مستند کردن علت هر ثبت، از دستکاری عدد برای برابر کردن ظاهری گزارشها مفیدتر است.
پیش از نتیجهگیری، این پنج کنترل را انجام دهید
بازهٔ زمانی، تخفیف و برگشت، روش پرداخت، طلبهای تسویهنشده و هزینههای ثبتنشده را کنار گزارش بگذارید. سپس اختلاف را با سند بررسی کنید؛ برای مثال یک پرداخت ثبتنشده را از فروش تکراری جدا کنید. شمارهٔ رسید یا شناسهٔ سفارش برای پیگیری داخلی کافی است و لازم نیست اطلاعات مشتری را در گزارش عمومی منتشر کنید.
برای شناخت محدودهٔ امکانات، صفحهٔ نرمافزار حسابداری کافهٔ دیمه را ببینید و در دمو، همین سناریوی فروش، دریافت و هزینه را با دادهٔ آزمایشی امتحان کنید. این مقاله ادعا نمیکند هر جمعبندی مدیریتی، صورت مالی رسمی است یا همهٔ تنظیمات حسابداری بهصورت خودکار انجام میشوند.