یک تخفیف کوچک چگونه باقیمانده را تغییر میدهد؟
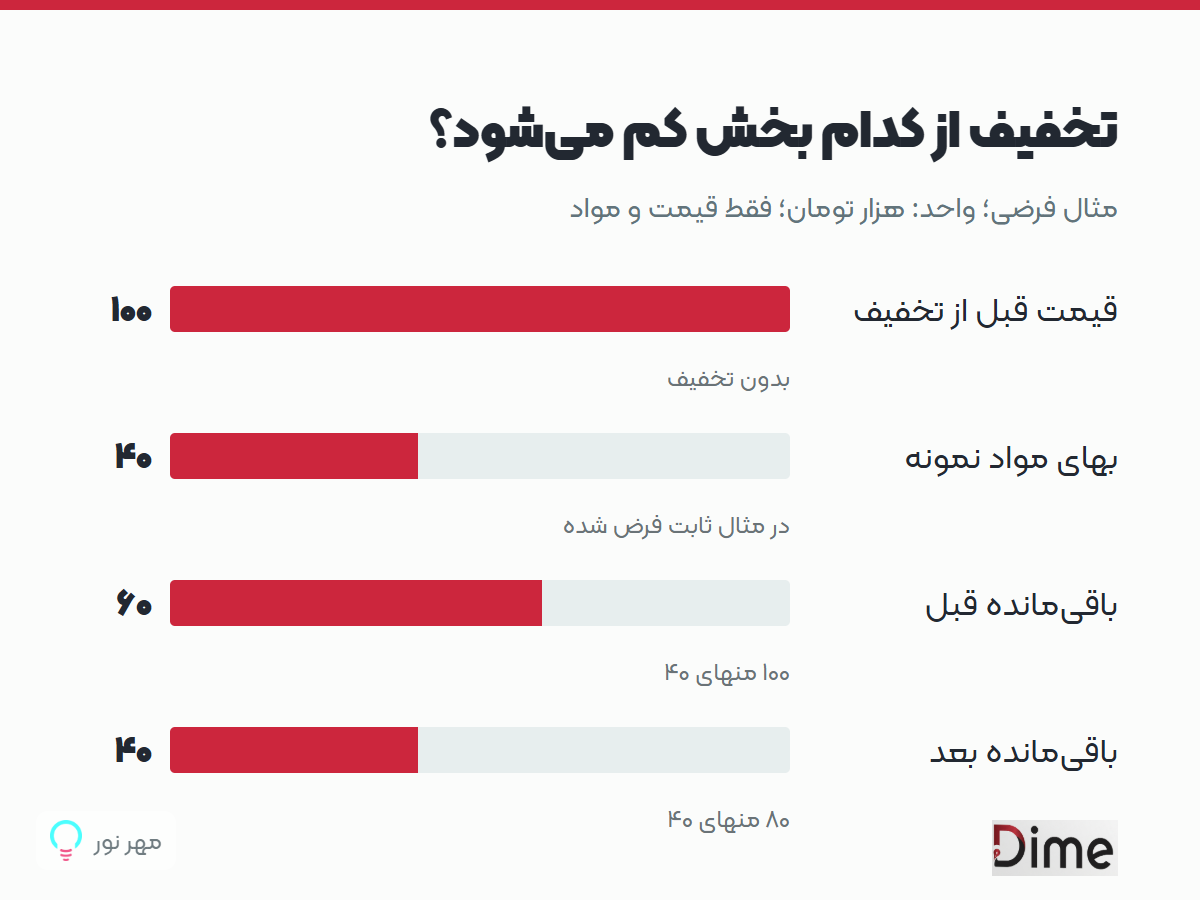
مثال کاملاً فرضی و صرفاً آموزشی: قیمت یک نوشیدنی ۱۰۰ هزار تومان و بهای مواد تعریفشدهٔ آن ۴۰ هزار تومان است. بدون تخفیف، ۶۰ هزار تومان پس از مواد باقی میماند. با تخفیف ۲۰ هزار تومانی، دریافتی سفارش به ۸۰ و باقیمانده به ۴۰ هزار تومان میرسد. از این مثال، قیمت بازار یا سود واقعی هیچ کافهای نتیجه نگیرید.
کاهش دریافتی در این مثال ۲۰ درصد است، اما باقیماندهٔ پس از مواد از ۶۰ به ۴۰ میرسد؛ یعنی یکسوم کمتر. برای رسیدن به همان ۶۰ هزار تومانِ قبلی، در مدل ساده به ۱٫۵ برابر تعداد فروش نیاز است. این محاسبه ظرفیت، دستمزد اضافه، بستهبندی و کارمزد را فرض نکرده و توصیه به اجرای کمپین نیست.
کدام هزینه را در مقایسه نگه داریم؟
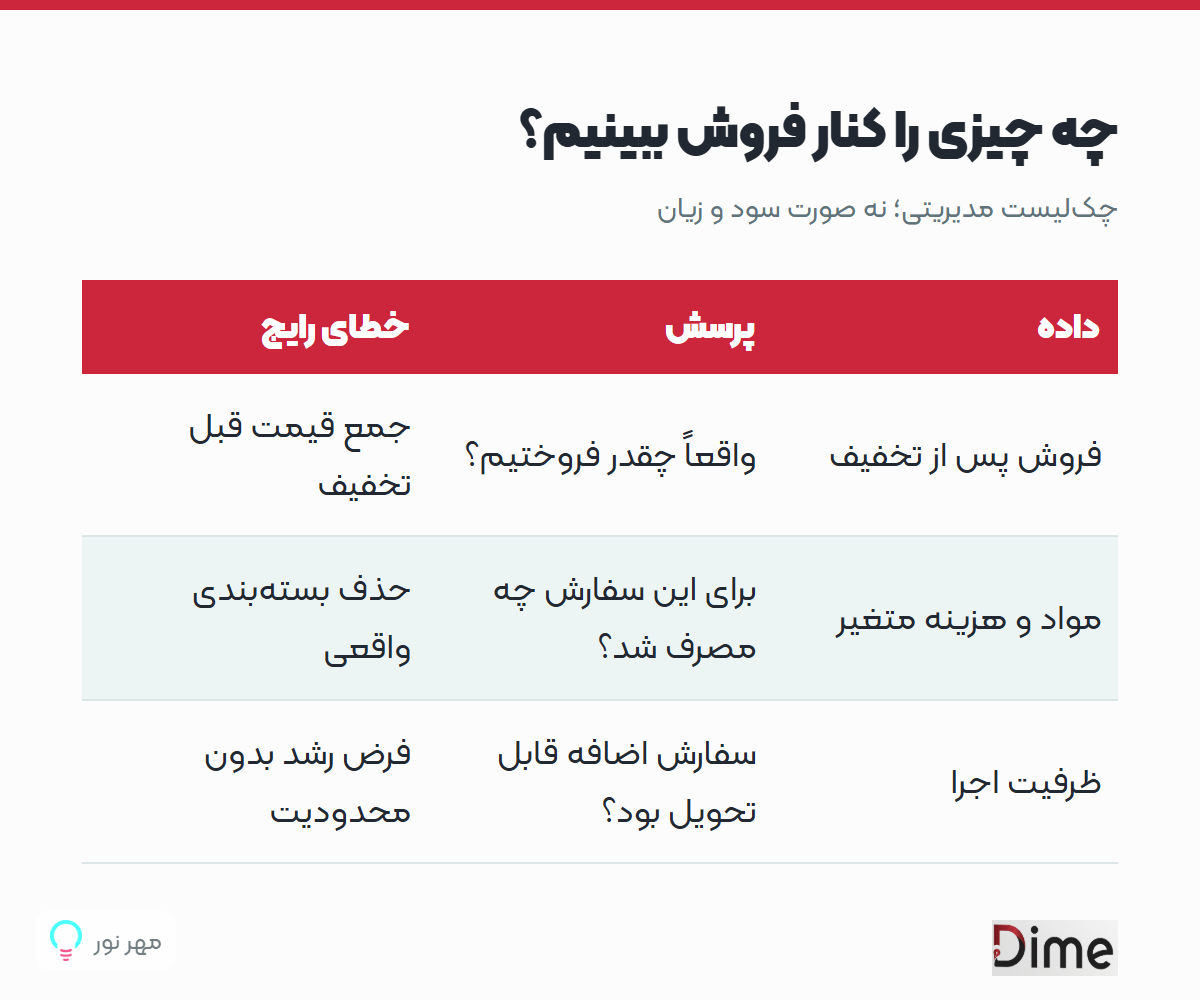
دو نسخهٔ کمپین را با تعریف یکسان مقایسه کنید: اگر در یکی بستهبندی، پورسانت یا هزینهٔ ارسال وارد میشود، نسخهٔ دیگر هم باید با همان مرز گزارش خوانده شود. برداشت صاحب کافه، هزینهٔ مواد مصرفشده و خرید برای موجودی آینده را یک عنوان نگذارید. برای روش ثبت و محاسبهٔ رسمی، حسابدار مجموعه باید تصمیم بگیرد.
کمپین میتواند سفارش تازه ایجاد کند یا فقط سفارش معمول را ارزانتر کند. بدون اندازهگیری معتبر، هیچکدام را قطعی اعلام نکنید. بازهٔ مقایسه، محدودیت تخفیف، تعداد سفارش واجد شرایط و لغوها را ثبت کنید. اختلاف دو روز با شرایط متفاوت، بهتنهایی اثبات اثر تبلیغ نیست.
پیش از اجرا، تخفیف را قابل پیگیری کنید
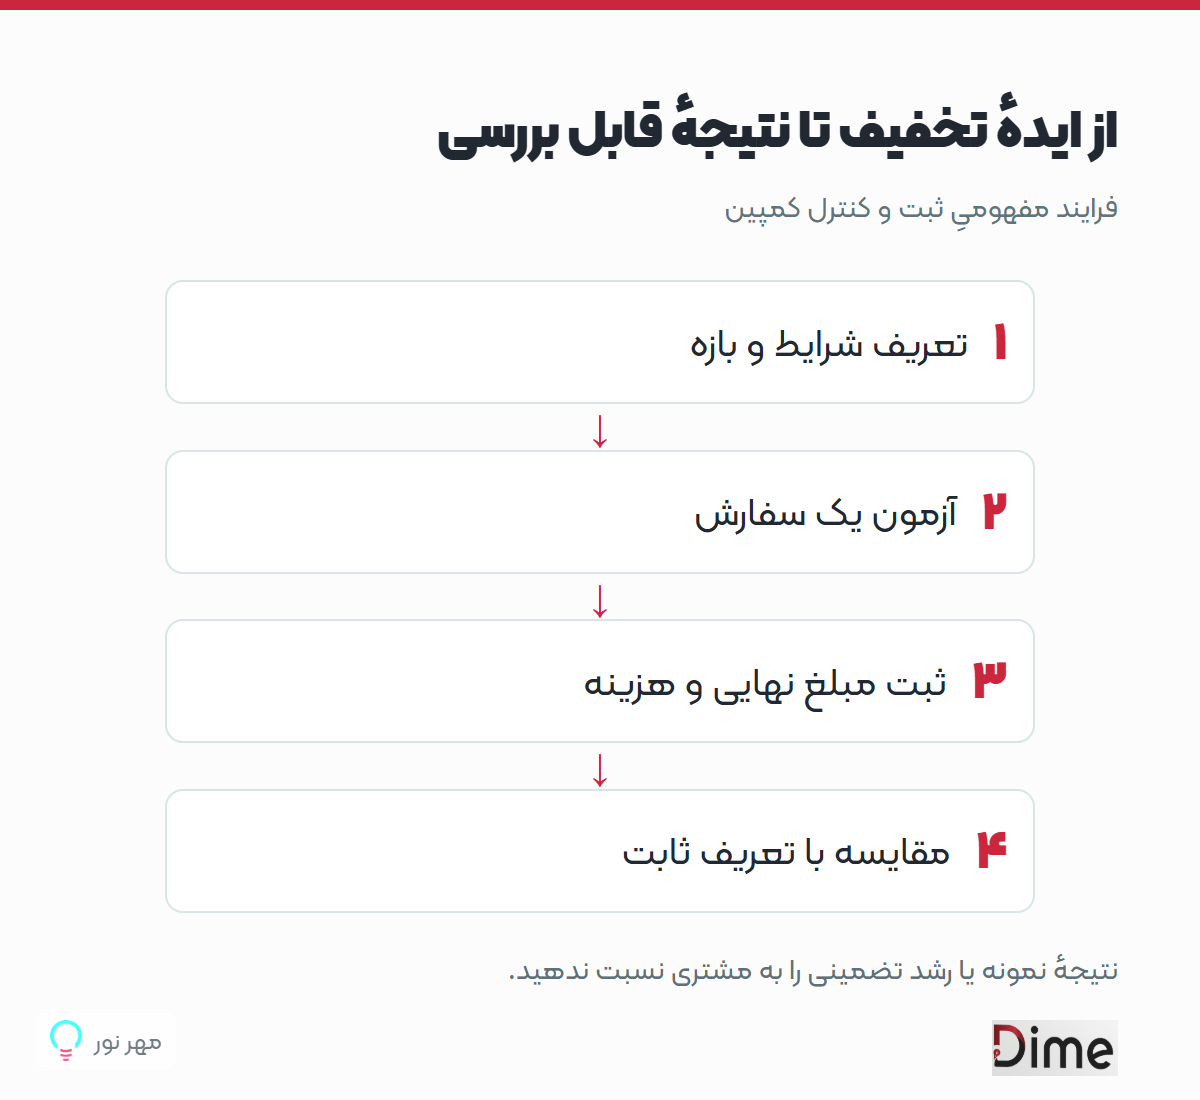
نام روشن برای کمپین انتخاب کنید، تاریخ شروع و پایان را بنویسید و شرایط را به اپراتور توضیح دهید. با یک سفارش آزمایشی بررسی کنید تخفیف دوبار اعمال نمیشود و مبلغ نهایی در سفارش و رسید هماهنگ است. این متن وجود ابزار کمپین خاصی در دیمه را وعده نمیدهد؛ رفتار نسخه و تنظیمات خود را در دمو بررسی کنید.
بعد از اجرا، تعداد سفارش، مبلغ خالص و هزینههای تعریفشده را با همان بازه مقایسه کنید. اگر ثبت ناقص است، آن را نقص داده بنامید؛ عدد را برای رسیدن به نتیجهٔ مطلوب اصلاح نکنید. اطلاعات شخصی مشتری برای گزارش عمومی لازم نیست.
از نرمافزار چه چیزی را در دمو بخواهیم؟
در دموی حسابداری کافه، یک سفارش عادی، یک سفارش تخفیفخورده و یک لغو آزمایشی را ببینید. بپرسید گزارش فروش چه مبلغی را جمع میکند و تخفیف و برگشت کجا دیده میشوند. همان تعریف را در گزارش مدیریتی مستند کنید. هدف، دیدن مسیر ثبت واقعی است؛ نه وعدهٔ افزایش سود با نصب نرمافزار.